Domain zvns.de kaufen?
Wir ziehen mit dem Projekt
zvns.de um.
Sind Sie am Kauf der Domain
zvns.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zvns.de kaufen?
Wer kann Leasinggeber sein?
Leasinggeber können verschiedene Arten von Unternehmen sein, darunter Banken, Finanzierungsgesellschaften, Autohändler oder auch Hersteller. Diese Unternehmen bieten Leasingverträge an, um Kunden die Nutzung von Vermögenswerten wie Fahrzeugen, Maschinen oder Immobilien zu ermöglichen, ohne diese direkt kaufen zu müssen. Der Leasinggeber behält dabei das Eigentum an dem Vermögenswert während der Vertragslaufzeit. Es ist wichtig, einen vertrauenswürdigen und zuverlässigen Leasinggeber zu wählen, um sicherzustellen, dass die Vertragsbedingungen fair und transparent sind. Bevor man einen Leasingvertrag abschließt, sollte man sich daher über die Reputation und Erfahrung des potenziellen Leasinggebers informieren. **
Wer kann alles Leasinggeber sein?
Wer kann alles Leasinggeber sein? Leasinggeber können sowohl Banken als auch spezialisierte Leasinggesellschaften sein. Darüber hinaus können auch Autohäuser, Hersteller und Händler Leasingverträge anbieten. Selbst Privatpersonen können als Leasinggeber auftreten, wenn sie beispielsweise ein Fahrzeug an eine andere Privatperson leasen. Insgesamt gibt es also eine Vielzahl von potenziellen Leasinggebern, je nach Art des Leasingobjekts und den individuellen Vereinbarungen. **
Ähnliche Suchbegriffe für Leasinggeber
Top-Angebote
Produkte zum Begriff Leasinggeber:
-
Kennzahlen für Sicherheit und Gesundheit bei der Arbeit, Fachbücher von Udo WeisDas Fachbuch 'Kennzahlen für Sicherheit und Gesundheit bei der Arbeit' bietet eine praxisnahe Anleitung zur Entwicklung und Anwendung von Kennzahlen im Bereich der Sicherheit und Gesundheit am Arbeitsplatz. Es richtet sich an Fachkräfte für Arbeitssicherheit, Betriebsärzte, HSE-Manager sowie Führungskräfte, die ihr Managementsystem datenbasiert weiterentwickeln möchten. Das Buch basiert auf den Anforderungen der DIN EN ISO 45001 und orientiert sich am Leitfaden für die Leistungsbewertung nach DIN ISO 45004. Es vermittelt einen systematischen Aufbau eines Kennzahlensystems und stellt konkrete Indikatoren und Kennzahlen für alle relevanten Abschnitte der Norm vor. Darüber hinaus werden grafische Darstellungsoptionen erläutert, die eine transparente Messung und Vergleichbarkeit der SGA-Leistung ermöglichen. Mit diesem Werk können Unternehmen ihre Sicherheitskultur nachhaltig verbessern, die Steuerung und Kommunikation optimieren und Fortschritte messbar machen. Die praxisorientierten Inhalte unterstützen die Entwicklung eines effektiven SGA-Managementsystems und bieten wertvolle Hilfestellungen für die Umsetzung gesetzlicher und betrieblicher Anforderungen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
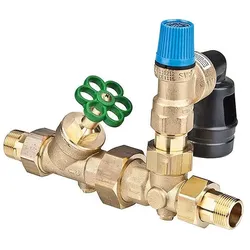
BWG Boiler-Sicherheitsgruppe 3/4" 6 bar Rückflussverhinderer Sicherheit SchutzBWG Boiler-Sicherheitsgruppe 3/4" 6 bar Für geschlossene (druckfeste) Warmwasserbereiter bis 1.000 Liter Alle Komponenten flachdichtend in zwei Achsen um je 360° drehbar Plus Kombination Winkelstück/Rohrbelüfter Mit selbsttätiger Absperrung zum Wechseln des Rückflussverhinderers Anschluss: DN 20 (3/4") AG Mit erhöhter Sicherheit durch zwei in Serie angeordnete Rückflussverhinderer Technische Daten: Ansprechdruck 6 bar Werkstoff des Gehäuses Messing Inhalt 1000 Liter Anschluss Außengewinde Anschlussgröße 3/4 Zoll (20) Sicherheitsventil 6 bar Lieferumfang: BWG Boiler-Sicherheitsgruppe 3/4" 6 bar Bedienungsanleitung124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilbranche und einem Leasinggeber im Immobiliensektor?
Ein Leasinggeber in der Automobilbranche vermietet Fahrzeuge an Privatpersonen oder Unternehmen, während ein Leasinggeber im Immobiliensektor Wohn- oder Gewerbeimmobilien vermietet. Im Automobilbereich ist die Laufzeit eines Leasingvertrags in der Regel kürzer als im Immobiliensektor, wo Mietverträge oft über mehrere Jahre laufen. Die Anforderungen an die Bonität und die Sicherheiten können je nach Sektor unterschiedlich sein, da die Risiken und Kosten für die Vermieter variieren. Zudem unterliegen Leasingverträge in der Immobilienbranche oft strengeren gesetzlichen Vorschriften und Regulierungen im Vergleich zu Leasingverträgen für Fahrzeuge. **
-
Ist ein Lackschaden beim Leasinggeber meldepflichtig?
Ja, ein Lackschaden ist in der Regel meldepflichtig beim Leasinggeber. Als Leasingnehmer bist du verpflichtet, Schäden am Fahrzeug dem Leasinggeber zu melden, damit dieser über Reparaturmaßnahmen entscheiden kann. Der genaue Ablauf und die Bedingungen können jedoch je nach Leasingvertrag unterschiedlich sein. **
-
Was muss ein Leasinggeber bei Vertragsabschluss beachten?
Ein Leasinggeber muss sicherstellen, dass der Vertrag alle wichtigen Details wie Laufzeit, monatliche Raten und Kilometerbegrenzung klar festlegt. Zudem sollte er prüfen, ob der Leasingnehmer kreditwürdig ist und die Bonitätsprüfung durchführen. Der Leasinggeber sollte auch sicherstellen, dass alle Versicherungen und Wartungsvereinbarungen im Vertrag enthalten sind. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber und einem Kreditgeber?
Ein Leasinggeber vermietet Vermögenswerte an den Leasingnehmer, während ein Kreditgeber Geld an den Kreditnehmer verleiht. Beim Leasing erwirbt der Leasingnehmer keine Eigentumsrechte an dem Vermögenswert, während der Kreditnehmer das geliehene Geld zurückzahlen muss. Leasingverträge haben in der Regel eine feste Laufzeit und monatliche Zahlungen, während Kredite oft flexiblere Rückzahlungsbedingungen haben. **


Welche Vorteile bietet ein Leasinggeber im Vergleich zum Kauf von Vermögenswerten?
Ein Leasinggeber ermöglicht es, Vermögenswerte zu nutzen, ohne sie zu besitzen, was die Liquidität des Unternehmens erhöht. Zudem sind die monatlichen Leasingraten steuerlich absetzbar und können flexibel an die Bedürfnisse angepasst werden. Ein Leasingvertrag bietet außerdem die Möglichkeit, regelmäßig auf neueste Technologien und Geräte umzusteigen. **
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor, und wie beeinflussen diese Unterschiede die Vertragsbedingungen und Risiken für die Leasingnehmer?
Ein wichtiger Unterschied zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor liegt in der Art des geleasten Vermögens. Während in der Automobilindustrie bewegliche Vermögenswerte wie Autos geleast werden, handelt es sich im Immobiliensektor um unbewegliche Vermögenswerte wie Gebäude und Grundstücke. Dies hat Auswirkungen auf die Vertragsbedingungen, da Immobilien-Leasingverträge in der Regel langfristiger sind und höhere Mietkosten sowie eine strengere Regulierung beinhalten können. Darüber hinaus sind die Risiken für Leasingnehmer im Immobiliensektor oft höher, da sie für Instandhaltungskosten, Wertverluste und andere unvorhergesehene Ausgaben verantwortlich sein können, die bei einem **
Top-Angebote
Produkte zum Begriff Leasinggeber:
-
Sicherheit und Risiko, Fachbücher von Herfried Münkler, Matthias Bohlender, Sabine MeurerDas Fachbuch "Sicherheit und Risiko" bietet eine tiefgehende Analyse der gesellschaftspolitischen Herausforderungen, die mit dem Thema Sicherheit in den globalisierten westlichen Gesellschaften verbunden sind. Es beleuchtet, wie sich unser Verständnis von Gefahr, Bedrohung und Unsicherheit im Laufe der Zeit verändert hat, insbesondere im Kontext von Ereignissen wie dem 11. September und der Finanzkrise. Der Band vereint Beiträge führender Stimmen aus den Sozial-, Kultur- und Humanwissenschaften, die sowohl grundlegende Einführungen in die Thematik als auch fundierte Antworten auf aktuelle Fragen bieten. Die Autoren, darunter prominente Wissenschaftler wie Herfried Münkler, Matthias Bohlender und Sabine Meurer, bringen ihre Expertise ein, um die komplexen Zusammenhänge zwischen Sicherheit und Risiko zu ergründen und deren Auswirkungen auf die Gesellschaft zu diskutieren.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen für Sicherheit und Gesundheit bei der Arbeit, Fachbücher von Udo WeisDas Fachbuch 'Kennzahlen für Sicherheit und Gesundheit bei der Arbeit' bietet eine praxisnahe Anleitung zur Entwicklung und Anwendung von Kennzahlen im Bereich der Sicherheit und Gesundheit am Arbeitsplatz. Es richtet sich an Fachkräfte für Arbeitssicherheit, Betriebsärzte, HSE-Manager sowie Führungskräfte, die ihr Managementsystem datenbasiert weiterentwickeln möchten. Das Buch basiert auf den Anforderungen der DIN EN ISO 45001 und orientiert sich am Leitfaden für die Leistungsbewertung nach DIN ISO 45004. Es vermittelt einen systematischen Aufbau eines Kennzahlensystems und stellt konkrete Indikatoren und Kennzahlen für alle relevanten Abschnitte der Norm vor. Darüber hinaus werden grafische Darstellungsoptionen erläutert, die eine transparente Messung und Vergleichbarkeit der SGA-Leistung ermöglichen. Mit diesem Werk können Unternehmen ihre Sicherheitskultur nachhaltig verbessern, die Steuerung und Kommunikation optimieren und Fortschritte messbar machen. Die praxisorientierten Inhalte unterstützen die Entwicklung eines effektiven SGA-Managementsystems und bieten wertvolle Hilfestellungen für die Umsetzung gesetzlicher und betrieblicher Anforderungen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann Leasinggeber sein?
Leasinggeber können verschiedene Arten von Unternehmen sein, darunter Banken, Finanzierungsgesellschaften, Autohändler oder auch Hersteller. Diese Unternehmen bieten Leasingverträge an, um Kunden die Nutzung von Vermögenswerten wie Fahrzeugen, Maschinen oder Immobilien zu ermöglichen, ohne diese direkt kaufen zu müssen. Der Leasinggeber behält dabei das Eigentum an dem Vermögenswert während der Vertragslaufzeit. Es ist wichtig, einen vertrauenswürdigen und zuverlässigen Leasinggeber zu wählen, um sicherzustellen, dass die Vertragsbedingungen fair und transparent sind. Bevor man einen Leasingvertrag abschließt, sollte man sich daher über die Reputation und Erfahrung des potenziellen Leasinggebers informieren. **
-
Wer kann alles Leasinggeber sein?
Wer kann alles Leasinggeber sein? Leasinggeber können sowohl Banken als auch spezialisierte Leasinggesellschaften sein. Darüber hinaus können auch Autohäuser, Hersteller und Händler Leasingverträge anbieten. Selbst Privatpersonen können als Leasinggeber auftreten, wenn sie beispielsweise ein Fahrzeug an eine andere Privatperson leasen. Insgesamt gibt es also eine Vielzahl von potenziellen Leasinggebern, je nach Art des Leasingobjekts und den individuellen Vereinbarungen. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilbranche und einem Leasinggeber im Immobiliensektor?
Ein Leasinggeber in der Automobilbranche vermietet Fahrzeuge an Privatpersonen oder Unternehmen, während ein Leasinggeber im Immobiliensektor Wohn- oder Gewerbeimmobilien vermietet. Im Automobilbereich ist die Laufzeit eines Leasingvertrags in der Regel kürzer als im Immobiliensektor, wo Mietverträge oft über mehrere Jahre laufen. Die Anforderungen an die Bonität und die Sicherheiten können je nach Sektor unterschiedlich sein, da die Risiken und Kosten für die Vermieter variieren. Zudem unterliegen Leasingverträge in der Immobilienbranche oft strengeren gesetzlichen Vorschriften und Regulierungen im Vergleich zu Leasingverträgen für Fahrzeuge. **
-
Ist ein Lackschaden beim Leasinggeber meldepflichtig?
Ja, ein Lackschaden ist in der Regel meldepflichtig beim Leasinggeber. Als Leasingnehmer bist du verpflichtet, Schäden am Fahrzeug dem Leasinggeber zu melden, damit dieser über Reparaturmaßnahmen entscheiden kann. Der genaue Ablauf und die Bedingungen können jedoch je nach Leasingvertrag unterschiedlich sein. **
Ähnliche Suchbegriffe für Leasinggeber
-
BWG Boiler-Sicherheitsgruppe 3/4" 6 bar Rückflussverhinderer Sicherheit SchutzBWG Boiler-Sicherheitsgruppe 3/4" 6 bar Für geschlossene (druckfeste) Warmwasserbereiter bis 1.000 Liter Alle Komponenten flachdichtend in zwei Achsen um je 360° drehbar Plus Kombination Winkelstück/Rohrbelüfter Mit selbsttätiger Absperrung zum Wechseln des Rückflussverhinderers Anschluss: DN 20 (3/4") AG Mit erhöhter Sicherheit durch zwei in Serie angeordnete Rückflussverhinderer Technische Daten: Ansprechdruck 6 bar Werkstoff des Gehäuses Messing Inhalt 1000 Liter Anschluss Außengewinde Anschlussgröße 3/4 Zoll (20) Sicherheitsventil 6 bar Lieferumfang: BWG Boiler-Sicherheitsgruppe 3/4" 6 bar Bedienungsanleitung124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss ein Leasinggeber bei Vertragsabschluss beachten?
Ein Leasinggeber muss sicherstellen, dass der Vertrag alle wichtigen Details wie Laufzeit, monatliche Raten und Kilometerbegrenzung klar festlegt. Zudem sollte er prüfen, ob der Leasingnehmer kreditwürdig ist und die Bonitätsprüfung durchführen. Der Leasinggeber sollte auch sicherstellen, dass alle Versicherungen und Wartungsvereinbarungen im Vertrag enthalten sind. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber und einem Kreditgeber?
Ein Leasinggeber vermietet Vermögenswerte an den Leasingnehmer, während ein Kreditgeber Geld an den Kreditnehmer verleiht. Beim Leasing erwirbt der Leasingnehmer keine Eigentumsrechte an dem Vermögenswert, während der Kreditnehmer das geliehene Geld zurückzahlen muss. Leasingverträge haben in der Regel eine feste Laufzeit und monatliche Zahlungen, während Kredite oft flexiblere Rückzahlungsbedingungen haben. **
-
Welche Vorteile bietet ein Leasinggeber im Vergleich zum Kauf von Vermögenswerten?
Ein Leasinggeber ermöglicht es, Vermögenswerte zu nutzen, ohne sie zu besitzen, was die Liquidität des Unternehmens erhöht. Zudem sind die monatlichen Leasingraten steuerlich absetzbar und können flexibel an die Bedürfnisse angepasst werden. Ein Leasingvertrag bietet außerdem die Möglichkeit, regelmäßig auf neueste Technologien und Geräte umzusteigen. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor, und wie beeinflussen diese Unterschiede die Vertragsbedingungen und Risiken für die Leasingnehmer?
Ein wichtiger Unterschied zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor liegt in der Art des geleasten Vermögens. Während in der Automobilindustrie bewegliche Vermögenswerte wie Autos geleast werden, handelt es sich im Immobiliensektor um unbewegliche Vermögenswerte wie Gebäude und Grundstücke. Dies hat Auswirkungen auf die Vertragsbedingungen, da Immobilien-Leasingverträge in der Regel langfristiger sind und höhere Mietkosten sowie eine strengere Regulierung beinhalten können. Darüber hinaus sind die Risiken für Leasingnehmer im Immobiliensektor oft höher, da sie für Instandhaltungskosten, Wertverluste und andere unvorhergesehene Ausgaben verantwortlich sein können, die bei einem **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.