Domain zvns.de kaufen?
Wir ziehen mit dem Projekt
zvns.de um.
Sind Sie am Kauf der Domain
zvns.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zvns.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **

Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
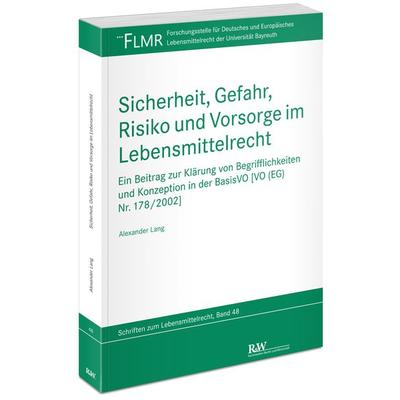
Sicherheit, Gefahr, Risiko und Vorsorge im Lebensmittelrecht, Taschenbuch von Alexander Lang, Fachmedien Recht und Wirtschaft in Deutscher FachverlagSicherheit, Gefahr, Risiko Und Vorsorge Im Lebensmittelrecht, Taschenbuch Von Alexander Lang, Fachmedien Recht Und Wirtschaft In Deutscher Fachverlag Gmbh, 978-3-8005-1983-5, Seitenanzahl: 26698,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprachliche Selbstdarstellung in Umweltberichten der chemischen Industrie. Zur Verwendung der Begriffspaare Sicherheit und Schutz sowie Risiko undSprachliche Selbstdarstellung In Umweltberichten Der Chemischen Industrie. Zur Verwendung Der Begriffspaare Sicherheit Und Schutz Sowie Risiko Und Gefahr, Taschenbuch Von Winfried Ressler, Grin, 978-3-86943-014-0, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko Gesundheit, Fachbücher von Bettina Paul, Henning Schmidt-SemischGesundheit bezeichnet einen der zentralen Werte in unserer gegenwärtigen Gesellschaft. Sowohl das öffentliche als auch das persönliche Interesse an Gesundheit hat in den vergangenen Jahrzehnten deutlich zugenommen. Dabei werden immer mehr Probleme einer medizinischen Lösung zugeführt und immer mehr Verhaltensweisen wie falsche Ernährung, Rauchen und Bewegungsmangel als gesundheitsschädlich bezeichnet und bekämpft. Hinter jedem Zipperlein wird die Manifestation, zumindest aber der Beginn einer ernst zu nehmenden Krankheit vermutet. Immer öfter werden eigentlich gesunde Prozesse, etwa die Alterung, problematisiert und medizinalisiert, und jede noch so lustvolle Tätigkeit wird vor dem Hintergrund ihrer immanenten Gesundheitsrisiken taxiert. Jede Entscheidung, die wir treffen, so wird suggeriert, ist zugleich eine Gesundheitsentscheidung.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
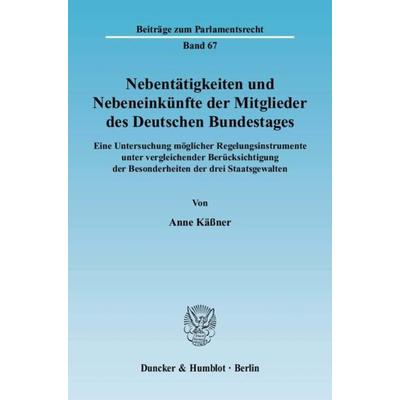
Nebentätigkeiten und Nebeneinkünfte der Mitglieder des Deutschen Bundestages., Taschenbuch von Anne Kässner, Duncker & Humblot, 978-3-428-13099-3Nebentätigkeiten Und Nebeneinkünfte Der Mitglieder Des Deutschen Bundestages., Taschenbuch Von Anne Kässner, Duncker & Humblot, 978-3-428-13099-3, Seitenanzahl: 27879,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit, Gefahr, Risiko und Vorsorge im Lebensmittelrecht, Taschenbuch von Alexander Lang, Fachmedien Recht und Wirtschaft in Deutscher FachverlagSicherheit, Gefahr, Risiko Und Vorsorge Im Lebensmittelrecht, Taschenbuch Von Alexander Lang, Fachmedien Recht Und Wirtschaft In Deutscher Fachverlag Gmbh, 978-3-8005-1983-5, Seitenanzahl: 26698,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Sprachliche Selbstdarstellung in Umweltberichten der chemischen Industrie. Zur Verwendung der Begriffspaare Sicherheit und Schutz sowie Risiko undSprachliche Selbstdarstellung In Umweltberichten Der Chemischen Industrie. Zur Verwendung Der Begriffspaare Sicherheit Und Schutz Sowie Risiko Und Gefahr, Taschenbuch Von Winfried Ressler, Grin, 978-3-86943-014-0, Seitenanzahl: 11647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko Gesundheit, Fachbücher von Bettina Paul, Henning Schmidt-SemischGesundheit bezeichnet einen der zentralen Werte in unserer gegenwärtigen Gesellschaft. Sowohl das öffentliche als auch das persönliche Interesse an Gesundheit hat in den vergangenen Jahrzehnten deutlich zugenommen. Dabei werden immer mehr Probleme einer medizinischen Lösung zugeführt und immer mehr Verhaltensweisen wie falsche Ernährung, Rauchen und Bewegungsmangel als gesundheitsschädlich bezeichnet und bekämpft. Hinter jedem Zipperlein wird die Manifestation, zumindest aber der Beginn einer ernst zu nehmenden Krankheit vermutet. Immer öfter werden eigentlich gesunde Prozesse, etwa die Alterung, problematisiert und medizinalisiert, und jede noch so lustvolle Tätigkeit wird vor dem Hintergrund ihrer immanenten Gesundheitsrisiken taxiert. Jede Entscheidung, die wir treffen, so wird suggeriert, ist zugleich eine Gesundheitsentscheidung.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Risiko, Fachbücher von Sabine Meurer, Matthias Bohlender, Herfried MünklerDas Fachbuch "Sicherheit und Risiko" bietet eine tiefgehende Analyse der gesellschaftspolitischen Herausforderungen, die mit dem Thema Sicherheit in den globalisierten westlichen Gesellschaften verbunden sind. Es beleuchtet, wie sich unser Verständnis von Gefahr, Bedrohung und Unsicherheit im Laufe der Zeit verändert hat, insbesondere im Kontext von Ereignissen wie dem 11. September und der Finanzkrise. Der Band vereint Beiträge führender Stimmen aus den Sozial-, Kultur- und Humanwissenschaften, die sowohl grundlegende Einführungen in die Thematik als auch fundierte Antworten auf aktuelle Fragen bieten. Die Autoren, darunter prominente Wissenschaftler wie Herfried Münkler, Matthias Bohlender und Sabine Meurer, bringen ihre Expertise ein, um die komplexen Zusammenhänge zwischen Sicherheit und Risiko zu ergründen und deren Auswirkungen auf die Gesellschaft zu diskutieren.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kalkulierbares Risiko? - Versicherung von Umweltrisiken, Taschenbuch von Andrea Burkhardt, GRIN, 978-3-640-88644-9Kalkulierbares Risiko? - Versicherung Von Umweltrisiken, Taschenbuch Von Andrea Burkhardt, Grin, 978-3-640-88644-9, Seitenanzahl: 6429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.